功率半导体大厂芯联集成发布三季报!
去年还亏近6亿元,今年第三季度却平均每天赚了448万元。10月20日,功率半导体代工大厂芯联集成公司发布三季报,终于等到了盈利。功率半导体代工大厂芯联集成公司过去几年不断投入产线,却始终没能走出亏损;如今,晶圆卖得更多、价格也涨了,多年前投入研发的半导体技术甚至做成了一笔12亿元的生意。
但把财报往深处翻,会发现两种赚钱方式背后,还连着一座投资200亿元的新半导体工厂。
01连亏三年后
功率半导体代工大厂芯联集成公司涨价了
三季报显示,功率半导体代工大厂芯联集成公司第三季度营收31.96亿元,同比增长65.87%;归母净利润4.12亿元,去年同期则亏损2.93亿元。单季毛利率升至29.55%,同比提高24.80个百分点。
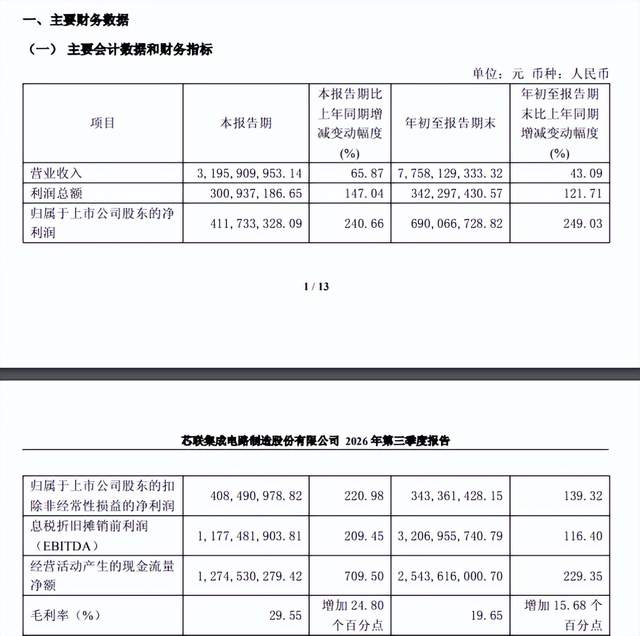
图/芯联集成三季报截图
今年一季度,还亏损约8836万元,三季度便盈利4.12亿元。突然翻身,得先从功率半导体代工大厂芯联集成公司过去的盈利困境说起。
半导体晶圆厂最怕花大钱买回来的设备转不满。半导体厂房建了设备装了,折旧不会因为订单少就暂停。
每片半导体晶圆分摊的成本太高,只能靠接更多订单改善;可如果为了抢订单不断压价,生产线忙起来,利润也不见得能留下。
过去几年,功率半导体代工大厂芯联集成公司就在与这道难题较劲。2023年亏损19.58亿元,2024年亏损9.62亿元。到了2025年,营收虽然做到了81.80亿元,可产品毛利率仍只有5.51%,全年更是亏损了5.95亿元。
进入2026年情况开始好转。
上半年功率半导体代工大厂芯联集成公司生产晶圆148万片,折合8英寸计算,同比增长28.86%;折旧摊销占收入的比例降至41.13%,同比下降13.84个百分点。更多订单进厂,固定成本终于能分摊到更多晶圆上。
图/芯联集成半年报截图
半导体订单也出现了新来源。上半年AI业务收入增长84.31%,远快于车载业务的3.53%。这不代表AI已经超过汽车成为最大收入来源,但AI服务器电源等新需求,正在给原有产线带来增长空间。部分高压功率器件还处于客户送样验证阶段,能否真正放量仍有待观察。
光靠多生产还不够,功率半导体代工大厂芯联集成公司开始提高报价。
一季度先涨MOSFET,三季度把调价范围扩至IGBT、碳化硅和模拟芯片等半导体产品。其在8月透露,调价区间为15%至25%,综合实际落地约15%。
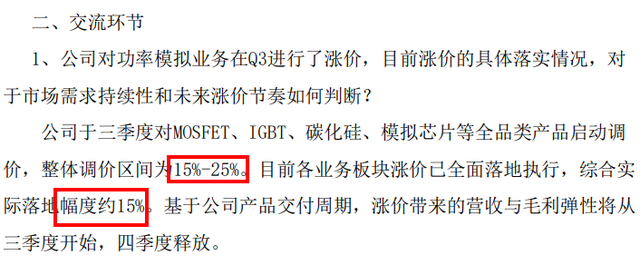
图/芯联集成投资者关系活动记录表截图
此前要靠增加出货量摊薄折旧,如今订单饱满,还能把部分原材料涨价压力传导给客户。晶圆卖得更多、售价也更高,工厂的盈利空间随之打开。
不过,第三季度大幅改善的利润,不能仅凭涨价和产量增长来解释。半年报里一组数字,揭开了另一层原因。
02账面价值1亿的技术
功率半导体代工大厂芯联集成公司为何作价12亿?
今年上半年,功率半导体代工大厂芯联集成公司归母净利润为2.78亿元,其中技术授权业务贡献2.56亿元。换句话说,上半年赚到的钱,有九成以上与这项技术业务有关。
一家晶圆代工厂好不容易扭亏,利润的重要来源却不在晶圆生产线上。
6月,功率半导体代工大厂芯联集成公司宣布向芯联先进转让并授权一批专利、专有技术及相关资产,总价12.11亿元。纳入评估的无形资产及开发支出账面价值约1.03亿元,收益法评估值则达到12.11亿元。
图/芯联集成公告截图
看起来像是1亿多元的半导体资产一下卖出了12亿元。但账面价值主要记录会计确认的成本,评估师算的是这些技术未来可能创造的收益。两种算法得出的数字本来就不同,交易总价也不能直接算成净利润。
比估值更有意思的,是交易对象。
功率半导体代工大厂芯联集成公司原本是芯联集成的全资子公司,要负责建设新的12英寸产线。功率半导体代工大厂芯联集成公司在项目启动前已先行投入研发,积累了生产所需的部分工艺技术。但新厂建设资金需求很大,原有股东独自承担并不轻松。
于是,地方产业基金和金融投资机构陆续进场,芯联集成的持股比例由100%降到25.1%,芯联先进也不再纳入上市公司合并报表。既然新工厂将由独立的公司运营,相应的专利和工艺使用权也需要明确交到它手中。
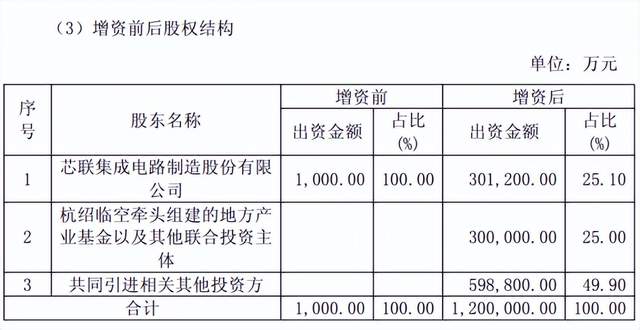
图/芯联集成公告截图
12.11亿元交易便发生在这样的背景下。
对于芯联先进,买来的是新产线建设所需的技术基础;对于芯联集成,多年研发成果有了收入,也保留了对新项目的股权参与。
这不是把技术卖完就离开,而是把原本由自己推进的项目,变成了一场与外部资本共同参与的投资。
到9月底,相关交易已全部交割。三季度扣非净利润达到4.08亿元,制造端的改善有目共睹,但技术授权也可能计入日常经营收入。三季报没有单列当季这项业务赚了多少,因此还不能把4.08亿元全部归到晶圆代工头上。
利润之外,这场交易更深一层的意义,是为下一个规模更大的项目腾出了空间。
03200亿新厂背后
芯联集成为何让出控股权?
芯联先进正在推进的12英寸数模混合芯片项目,总投资约200亿元,规划月产能5万片,方向包括车规MCU、BCD/DrMOS和硅光、激光驱动芯片。
如果功率半导体代工大厂芯联集成公司继续全资控股,就意味着新厂建设的大部分资金要自己想办法筹集。如今外部资本参与进来,它不必独自承担200亿元投入,也保留了25.1%的股份,是芯联先进目前的第一大股东。
这场资本合作已经有了实质进展。
9月22日,功率半导体代工大厂芯联集成公司披露,已累计向芯联先进实缴21.29亿元,持股25.1%,成为第一大股东。与此同时,地方产业基金及工融金投、交银投资等机构相继入股,芯联先进的注册资本已达到84.83亿元。
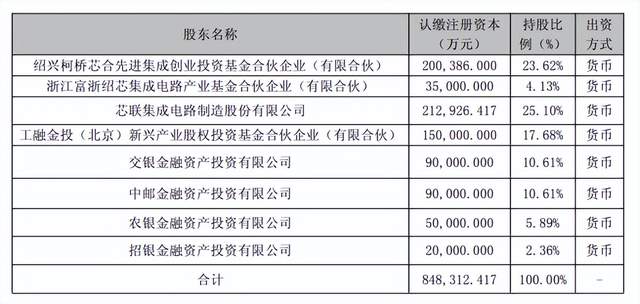
图/芯联集成公告截图
当然,让出控股权,也意味着未来无法独享项目收益;而新厂能不能赚钱,还得看工艺、客户和订单能否按计划落地。
这一选择也有现实的资金背景。前三季度芯联集成经营现金流净额25.44亿元,购建长期资产支付的现金达到37.27亿元。现有产线开始产生利润,设备投资却不会因此停止。
从原来独自建设产能,到引入伙伴共同建厂,芯联集成正在尝试把资金压力与技术机会重新分配。但新工厂投产后仍要经历客户认证和产能爬坡,这一轮资本合作能带来多少回报,眼下还不能提前下结论。
回头看功率半导体代工大厂芯联集成公司的翻身,变化不止是晶圆涨了价,也不止是卖出了一批技术。过去几年花钱建厂、做研发,如今一部分通过产线利用率和售价兑现,一部分通过技术交易走进了新项目。
但工厂盈利不能长期靠技术交易撑着,新项目的价值也不能只停留在投资规模上。真正能让这场翻身站稳脚跟的,还是一片片晶圆持续出货后留下的利润。
本文为哔哥哔特资讯原创文章,未经允许和授权,不得转载
- 功率半导体大厂芯联集成发布三季报!
- 电路板设计工具PADS最新软件安装与配套视频课程
- 安科瑞 ANSNP 中线安防保护器,N 线电流直降九成!
- 工业机器人电路:村田贴片电容适配型号
- 新品技术解码|PlasmaShear技术为ICP-OES带来的优势
- 语音芯片4种播放模式详解:单曲不循环/单曲循环/全部循环/随机播放
- 恒德新能源:碳化硅重卡电驱动研发难点、痛点和对策
- 从“耗电大户”到“节能标杆”:加油站照明节能改造的实战复盘
- 29.96亿!国产功率半导体企业被收购
- 是德E8257D信号发生器输出异常?这份维修记录供参考
- 创新突破 | 度亘核芯发布四芯980nm单模泵浦,加速迈入AI Multi-Rail C+L新时代
- 神玑 NX9031C 智能驾驶域控平台 EMC 接口防护
- IP2317至为芯支持PD快充的18W单节锂电池降压充电芯片
- 不画板、不折腾,ESP32-P461-S1 带你快速跑通原型
- 从研发到量产可控:智能传感器全流程质控,燕麦科技国产测试方案已就位
- 无缝衔接数模信号 ATEN宏正VC160A VGA转DVI转换器稳定适配多场景显示升级