29.96亿!国产功率半导体企业被收购
9月27日,华天科技收购功率半导体企业华羿微电获证监会注册批复,作价29.96亿元,另募配套资金不超4亿元。
但这不是“强者救弱者”的并购。
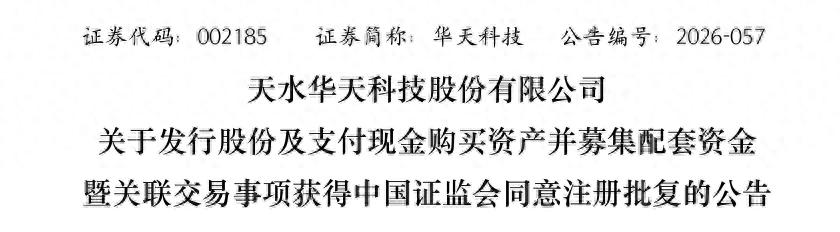
2026年上半年,华天科技归母净利润同比大增259%;
功率半导体企业华羿微电功率器件设计业务净利润也接近1亿元,此前还曾冲刺科创板IPO,士兰微、华润微、英飞凌、意法半导体等国内外龙头都是其客户。
一个主业回暖,一个自身赚钱,为何此时合并?华天科技花近30亿买到了什么?功率半导体企业华羿又为何从IPO转向并购?
01
百亿营收、全球第五之后
华天科技半导体产业还缺什么
先看华天科技已有的基本盘。
2026年上半年,华天科技实现营收105.11亿元,同比增长35.09%;归母净利润8.13亿元,同比增长259.15%。
从产能规模看,华天科技已经不是缺“量”。
2025年,华天科技完成集成电路封装628.80亿只、晶圆级封装211.99万片,分别同比增长9.33%和20.16%;全年营收172.14亿元。其封测规模已位列中国大陆前三、全球第五。
问题在于,华天科技的核心仍是集成电路封测。无论存储、CPU/GPU、汽车芯片,还是2.5D、FCBGA,本质都是专业封测服务:客户做芯片设计和制造,华天科技做后端封装和测试。
功率半导体企业华羿补进来的恰恰不是同一块产能。
功率半导体企业华羿的封测对象主要是功率分立器件,覆盖硅基MOSFET及模块、IGBT、二极管等产品;同时还经营自主设计的SGT MOSFET、Trench MOSFET等自有品牌产品。
这两者的价值并不一样——增加功率封测,解决的是“封什么”;进入自有器件,则意味着华天开始从收取封测加工费,向产品销售收入延伸。
因此,29.96亿元真正补的并不是普通封测产能。华天科技已经拥有数百亿只级别的年封装规模,缺的是一块能够向产业链上游延伸的功率器件产品能力。
02
半年赚超1亿元
功率半导体企业华羿真正值钱的是什么
功率半导体企业华羿采用“设计+封测”双轮驱动模式。
2026年上半年,设计事业群实现营收5.94亿元,同比增长46.63%,净利润9901.81万元,同比增长69.17%;同期封测事业群净利润仅549.21万元。
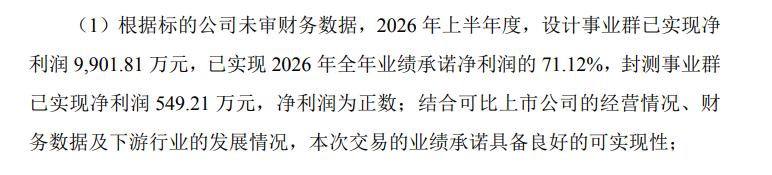
这说明,功率半导体企业华羿当前最有价值的并不是单纯的封测产能,而是已经形成规模收入和利润的自有功率器件业务。
下游:已经进入汽车、服务器等终端
功率半导体企业华羿自主品牌以SGT MOSFET、Trench MOSFET等产品为主。
汽车端,40V MOSFET已进入比亚迪供应链,2023年开始批量供货,2024年对比亚迪销售额突破5000万元;此外,其产品还已应用于广汽、新华三、新能安、杭可科技、大洋电机、大疆等企业终端。
工业和电源端,SGT MOSFET已获得新能安、国轩高科、明纬电源、日月元等企业认可,并进入服务器供电、CPU/GPU主板供电等场景。
上游:晶圆靠外部制造,合作关系更深
功率半导体企业华羿并不采用重资产IDM模式,而是自己完成器件设计和产品定义,晶圆制造主要依托外部供应链。
其中,华润微、士兰微既向华羿供应晶圆或芯片,也会将部分功率器件交由华羿封测。也就是说,功率半导体企业华羿既是晶圆采购方,也是部分上游厂商的封测服务商。
封测端:已连接国内外头部厂商
功率半导体企业华羿封测业务还服务英飞凌、意法半导体、安森美、东微半导、华微电子、士兰微、英诺赛科等企业。
2024年和2025年,其前五大封测客户销售额占封测业务收入比例分别达到56.02%和60.72%,头部客户仍是重要基本盘。
由此看,华天科技此次买到的,并不是单一产品或一块产能,而是一套已经跑通的“晶圆制造—器件设计—封装测试—终端应用”产业链能力。
03
从冲刺IPO到并入华天
功率半导体企业华羿为何改道?
功率半导体企业华羿已经恢复盈利,为什么不重新冲刺IPO,而是选择并入华天科技?
关键在于资本路径变了。
2023年6月,功率半导体企业华羿申报科创板。但彼时公司业绩正处于下行期:连续三年亏损,2023年亏损达1.49亿元。受行业周期和经营波动影响,功率半导体企业华羿最终于2024年6月撤回上市申请。
此后,经营开始修复。
2024年功率半导体企业华羿实现营收13.83亿元、净利润1453万元;
2025年前三季度净利润升至5013万元;
到2026年上半年,仅设计事业群净利润就达到9902万元。
此时再重新IPO,并不是唯一选择。
相比重新经历申报、问询、注册和发行,并入现有上市平台周期更短、确定性更高。尤其在功率半导体竞争加剧、客户验证和产品迭代提速的背景下,功率半导体企业华羿更需要的是资金、客户和供应链资源,而不是单独等待一个上市身份。
这笔交易也并非“卖给外人”。
交易前,华天电子集团持有华羿64.95%股份,同时也是华天科技控股股东。此次收购本质上,是把集团体系内的功率半导体资产进一步装入上市平台。
从价格看,功率半导体企业华羿100%股权作价29.96亿元,较11.26亿元归母净资产增值166.17%;
从支付方式看,约26.37亿元通过发行华天科技股份支付,占总对价约88%。
这意味着,大股东并没有在功率半导体企业华羿盈利恢复后直接套现离场,而是把功率半导体企业华羿股权换成华天科技股权,继续绑定并购后的经营表现。
因此,从独立IPO到并入华天,功率半导体企业华羿并不是放弃资本化,而是换了一条更快的路径:从“自己上市”,转向“进入上市公司”。
04
29.96亿元后
收购功率半导体企业关键看兑现
证监会注册批复落地后,这笔交易真正进入验证期。
首先看业绩。
功率半导体企业华羿设计事业群2026—2028年承诺净利润分别不低于1.39亿元、1.66亿元和1.89亿元。2026年上半年,其已实现净利润9902万元,完成全年承诺的71.12%。
其次看协同。
华天科技收购华羿真正要验证的是:原有客户、制造和供应链资源,能否进一步带动功率器件放量;功率半导体企业华羿现有客户又能否反向导入更多封测业务。
从独立IPO到并入华天,功率半导体企业华羿换了一条资本化路径;而华天科技花29.96亿元买下的,也不只是一块资产。最终要看的,是这笔并购能否把产品、客户和供应链优势,真正变成持续利润。
本文为哔哥哔特资讯原创文章,未经允许和授权,不得转载,
审核编辑 黄宇
- 29.96亿!国产功率半导体企业被收购
- 是德E8257D信号发生器输出异常?这份维修记录供参考
- 创新突破 | 度亘核芯发布四芯980nm单模泵浦,加速迈入AI Multi-Rail C+L新时代
- 神玑 NX9031C 智能驾驶域控平台 EMC 接口防护
- IP2317至为芯支持PD快充的18W单节锂电池降压充电芯片
- 不画板、不折腾,ESP32-P461-S1 带你快速跑通原型
- 从研发到量产可控:智能传感器全流程质控,燕麦科技国产测试方案已就位
- 无缝衔接数模信号 ATEN宏正VC160A VGA转DVI转换器稳定适配多场景显示升级
- 车路云一体化 “杭州样本”|兆越通讯打造城市路侧系统解决方案
- 射频转接头对同轴链路有哪些影响?插入损耗与阻抗匹配详解
- 其利天下受邀参加首届云南省人工智能学术年会
- Linux字符设备驱动案例:用SPI+DMA点亮WS2812,从时序拼凑到驱动八步实现
- 士兰微电子精彩亮相2026秋季亚洲充电展
- 电容触摸薄膜开关工作原理与关键工艺路线:从导电回路到成品测试
- 立讯精密顺利完成Ultra96 HDMI Cable官方认证
- 哈交通部:今年前8个月“中间走廊”运输量同比增长22%